Domain low-cost-software.de kaufen?
Wir ziehen mit dem Projekt
low-cost-software.de um.
Sind Sie am Kauf der Domain
low-cost-software.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain low-cost-software.de kaufen?
Wie schnell zahlt eine Risikolebensversicherung?
Wie schnell eine Risikolebensversicherung zahlt, hängt von verschiedenen Faktoren ab. Im Allgemeinen erfolgt die Auszahlung jedoch relativ zügig, sobald der Versicherungsfall eingetreten ist und alle erforderlichen Unterlagen eingereicht wurden. Dies kann in der Regel innerhalb weniger Wochen geschehen. Es ist wichtig, dass die Hinterbliebenen alle notwendigen Dokumente wie die Sterbeurkunde und den Versicherungsschein schnellstmöglich einreichen, um Verzögerungen zu vermeiden. Bei Unklarheiten oder Komplikationen kann es jedoch auch länger dauern, bis die Auszahlung erfolgt. Es empfiehlt sich daher, im Vorfeld alle wichtigen Informationen zur Versicherungspolice zu kennen und im Ernstfall umgehend Kontakt mit der Versicherungsgesellschaft aufzunehmen. **
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Offgridtec LiFePO4 Akku 12V 30Ah - sicher & effizient für PV & USVOffgridtec LiFePO4 Akku 12,8V 30Ah – Lithium-Batterie mit BMS Kompakter Lithium-Akku für Solar, Wohnmobil und USV-Systeme Der Offgridtec LiFePO4 Akku 12/30 (MPN 020675) ist eine moderne Energiespeicherlösung mit 12,8 Volt Nennspannung und 30 Ah Kapazität. Er überzeugt durch kompakte Maße, geringes Gewicht und zuverlässige Leistung – ideal für netzunabhängige Anwendungen wie Photovoltaik, mobile Stromversorgung oder Notstromsysteme. Hohe Effizienz und lange Lebensdauer Mit bis zu 2000 Ladezyklen und einem Energiegehalt von 384 Wh eignet sich der Akku besonders für langlebige, wartungsarme Energiesysteme. Dank seiner Lithium-Eisenphosphat-Technologie ist der Akku nicht nur leistungsstark, sondern auch äußerst sicher im Betrieb. Integriertes Batterie-Management-System (BMS) Das integrierte BMS schützt die Zellen zuverlässig vor Überladung, Tiefentladung, Überhitzung, Kurzschluss und weiteren Risiken. So bleibt die Batterie auch bei hoher Beanspruchung sicher und effizient nutzbar. Flexible Einsatzmöglichkeiten Der Akku kann in bis zu vier Einheiten parallel oder in Reihe geschaltet werden. Damit lässt sich die Systemkapazität flexibel anpassen – ideal für modulare oder wachsende Anwendungen im mobilen oder stationären Bereich. Technische Daten Nennspannung: 12,8 V Nennkapazität: 30 Ah Energie: 384 Wh Max. Ladespannung: 14,6 V Entladeschlussspannung: 10 V Empfohlener Ladestrom: 6 A Dauerentladestrom: 30 A Max. Pulsstrom: 60 A Anschluss: M6 Schutzart: IP65 (staub- und spritzwassergeschützt) Maße (L x B x H): 194 x 132 x 170 mm Gewicht: 3,34 kg Lebensdauer: bis zu 2000 Ladezyklen Vorteile Hohe Energieeffizienz von 92 % Geringes Gewicht und kompakte Bauform Kein Memory-Effekt, keine Wartung erforderlich Längere Lebensdauer im Vergleich zu Blei- oder Gelbatterien Sicher durch integrierten Zellschutz Typische Anwendungsbereiche Photovoltaik- und Inselsysteme Wohnmobile, Camper, Caravan Boote, Yachten, Freizeitfahrzeuge Notstromversorgung (USV) Lieferumfang 1x Offgridtec LiFePO4 Akku 12,8V 30Ah mit integriertem BMS129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reisetasche 30L – Low-Cost Handgepäck – Schwarz## Reisetasche Small 30 L – wasserabweisende und kompakte Reisetasche ### Diese robuste und wasserabweisende 30-Liter-Tasche ist ideal für sportliche und urbane Reisen, Trips oder Expeditionen. In wenigen Sekunden wird sie dank abnehmbarer Schultergurte zu einem komfortablen Rucksack. --- ## ✅ Stärken & Kundenvorteile - **Low-Cost Handgepäck** : kompatibel mit Kabinenformaten von Low-Cost-Airlines wie Ryanair, easyJet und vergleichbaren. - **Ideales Volumen** : 30 Liter für Kurzreisen oder Sporttrips - **Wasserabweisendes Material** : schützt Ihre Sachen vor Regen und Feuchtigkeit - **Vielseitiger Transport** : Seitengriffe + abnehmbare Gurte für Rucksack- oder Schultertrageweise - **Maximaler Komfort** : gepolsterter Rücken und Gurte für angenehmes Tragen auch voll beladen - **Einfache Organisation** : 2 unabhängige und belüftete Fächer + große Reißverschluss-Netztasche - **Seitliche und Hauptöffnung** : schneller Zugriff auf den gesamten Inhalt --- ## 📝 Technische Eigenschaften - Volumen : **30 L** - Maße : **50 x 28 x 22 cm** - Herstellergewicht : **1400 g** - Materialien : **100% wasserabweisendes Tarpaulin, ultra-robust mit verstärkten Gurten** - Fächer : **2 abnehmbare und belüftete Taschen + 1 Netzfach mit Reißverschluss** - Verschluss : **wasserdichter Doppelreißverschluss** - Trageweise : **in der Hand, über der Schulter oder als Rucksack (abnehmbare Gurte)** - Nutzung : **Reise, Sport, Stadt** --- ## 📖 Nutzung & Pflege - Öffnen Sie den Haupt- oder Seitenreißverschluss für einfachen Zugang - Organisieren Sie Ihre Sachen in den **abnehmbaren belüfteten Fächern** - Passen Sie die gepolsterten Gurte für komfortables Tragen an - Reinigung : mit feuchtem Tuch abwischen, keine Maschinenwäsche - Lagerung : flach zusammenfaltbar im leeren Zustand --- ## 🛠️ Garantie & Service - Herstellergarantie : 2 Jahre - Strapazierfähige Materialien, wasser- und verschleißbeständig - Als Handgepäck bei den meisten Airlines geeignet, einschließlich Low-Cost - 100 % recycelbare Materialien, PVC-frei - Französisches Design – verantwortungsvolle Herstellung --- ## ❓ FAQ **Ist die Tasche wasserabweisend ?** Das Material ist wasserdicht und regenbeständig, jedoch nicht für vollständiges Eintauchen geeignet. **Sind die Gurte abnehmbar ?** Ja, sie können entfernt oder angepasst werden. **Als Handgepäck geeignet ?** Ja, sie entspricht den Standardmaßen von Low-Cost-Airlines wie EasyJet oder Ryanair. **Können saubere und schmutzige Sachen getrennt werden ?** Ja, dank der zwei unabhängigen und belüfteten Fächer.104,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
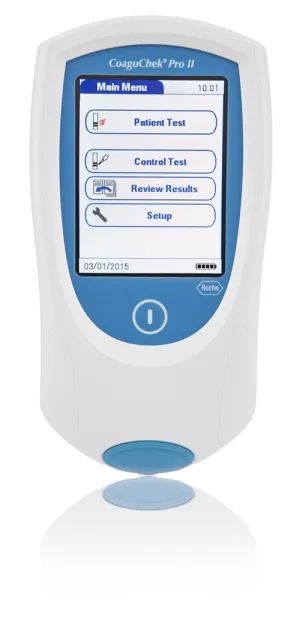
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
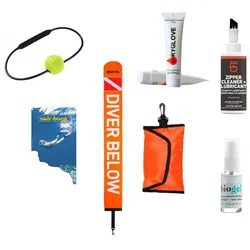
Low Cost Tauch-GeschenksetDu suchst ein kleines Mitbringsel oder Geschenk für einen begeisterten Taucher oder für Dich selbst? Dann haben wir für Dich das Richtige! Ein kleines zusammengestelltes Set, aus unterschiedlichen Tauchbereichen, bestehend aus: -Scubapro Tank Banger -Sub-Book Logbuch -Mares Standardboje -Gear Aid Zip Care Reißverschlussreiniger -Seac Sub Biogel 15ml Antibeschlagmittel -Kallweit Dryglove PflegefettScubapro Tank Banger Die Alternative zu teuren akustischen Signalgebern - der TANK BANGER. Der TANK BANGER ist ein effektives Instrument um unter Wasser Aufmerksamkeit zu erregen. Einfach in der Nutzung und Handhabung, schnell zu montieren und große Langlebigkeit - der TANK BANGER ist ein nützliches Zubehörteil der im Preis-Leistungs-Verhältnis nicht zu überbieten ist. Sub Base Logbuch Comfort Das Sub Base Comfort Logbuch, ist ein kleines Logbuchheft mit allen wichtigen Seiten un...39,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Offgridtec LiFePO4 Akku 12V 30Ah - sicher & effizient für PV & USVOffgridtec LiFePO4 Akku 12,8V 30Ah – Lithium-Batterie mit BMS Kompakter Lithium-Akku für Solar, Wohnmobil und USV-Systeme Der Offgridtec LiFePO4 Akku 12/30 (MPN 020675) ist eine moderne Energiespeicherlösung mit 12,8 Volt Nennspannung und 30 Ah Kapazität. Er überzeugt durch kompakte Maße, geringes Gewicht und zuverlässige Leistung – ideal für netzunabhängige Anwendungen wie Photovoltaik, mobile Stromversorgung oder Notstromsysteme. Hohe Effizienz und lange Lebensdauer Mit bis zu 2000 Ladezyklen und einem Energiegehalt von 384 Wh eignet sich der Akku besonders für langlebige, wartungsarme Energiesysteme. Dank seiner Lithium-Eisenphosphat-Technologie ist der Akku nicht nur leistungsstark, sondern auch äußerst sicher im Betrieb. Integriertes Batterie-Management-System (BMS) Das integrierte BMS schützt die Zellen zuverlässig vor Überladung, Tiefentladung, Überhitzung, Kurzschluss und weiteren Risiken. So bleibt die Batterie auch bei hoher Beanspruchung sicher und effizient nutzbar. Flexible Einsatzmöglichkeiten Der Akku kann in bis zu vier Einheiten parallel oder in Reihe geschaltet werden. Damit lässt sich die Systemkapazität flexibel anpassen – ideal für modulare oder wachsende Anwendungen im mobilen oder stationären Bereich. Technische Daten Nennspannung: 12,8 V Nennkapazität: 30 Ah Energie: 384 Wh Max. Ladespannung: 14,6 V Entladeschlussspannung: 10 V Empfohlener Ladestrom: 6 A Dauerentladestrom: 30 A Max. Pulsstrom: 60 A Anschluss: M6 Schutzart: IP65 (staub- und spritzwassergeschützt) Maße (L x B x H): 194 x 132 x 170 mm Gewicht: 3,34 kg Lebensdauer: bis zu 2000 Ladezyklen Vorteile Hohe Energieeffizienz von 92 % Geringes Gewicht und kompakte Bauform Kein Memory-Effekt, keine Wartung erforderlich Längere Lebensdauer im Vergleich zu Blei- oder Gelbatterien Sicher durch integrierten Zellschutz Typische Anwendungsbereiche Photovoltaik- und Inselsysteme Wohnmobile, Camper, Caravan Boote, Yachten, Freizeitfahrzeuge Notstromversorgung (USV) Lieferumfang 1x Offgridtec LiFePO4 Akku 12,8V 30Ah mit integriertem BMS129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie schnell zahlt eine Risikolebensversicherung?
Wie schnell eine Risikolebensversicherung zahlt, hängt von verschiedenen Faktoren ab. Im Allgemeinen erfolgt die Auszahlung jedoch relativ zügig, sobald der Versicherungsfall eingetreten ist und alle erforderlichen Unterlagen eingereicht wurden. Dies kann in der Regel innerhalb weniger Wochen geschehen. Es ist wichtig, dass die Hinterbliebenen alle notwendigen Dokumente wie die Sterbeurkunde und den Versicherungsschein schnellstmöglich einreichen, um Verzögerungen zu vermeiden. Bei Unklarheiten oder Komplikationen kann es jedoch auch länger dauern, bis die Auszahlung erfolgt. Es empfiehlt sich daher, im Vorfeld alle wichtigen Informationen zur Versicherungspolice zu kennen und im Ernstfall umgehend Kontakt mit der Versicherungsgesellschaft aufzunehmen. **
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Reisetasche 30L – Low-Cost Handgepäck – Schwarz## Reisetasche Small 30 L – wasserabweisende und kompakte Reisetasche ### Diese robuste und wasserabweisende 30-Liter-Tasche ist ideal für sportliche und urbane Reisen, Trips oder Expeditionen. In wenigen Sekunden wird sie dank abnehmbarer Schultergurte zu einem komfortablen Rucksack. --- ## ✅ Stärken & Kundenvorteile - **Low-Cost Handgepäck** : kompatibel mit Kabinenformaten von Low-Cost-Airlines wie Ryanair, easyJet und vergleichbaren. - **Ideales Volumen** : 30 Liter für Kurzreisen oder Sporttrips - **Wasserabweisendes Material** : schützt Ihre Sachen vor Regen und Feuchtigkeit - **Vielseitiger Transport** : Seitengriffe + abnehmbare Gurte für Rucksack- oder Schultertrageweise - **Maximaler Komfort** : gepolsterter Rücken und Gurte für angenehmes Tragen auch voll beladen - **Einfache Organisation** : 2 unabhängige und belüftete Fächer + große Reißverschluss-Netztasche - **Seitliche und Hauptöffnung** : schneller Zugriff auf den gesamten Inhalt --- ## 📝 Technische Eigenschaften - Volumen : **30 L** - Maße : **50 x 28 x 22 cm** - Herstellergewicht : **1400 g** - Materialien : **100% wasserabweisendes Tarpaulin, ultra-robust mit verstärkten Gurten** - Fächer : **2 abnehmbare und belüftete Taschen + 1 Netzfach mit Reißverschluss** - Verschluss : **wasserdichter Doppelreißverschluss** - Trageweise : **in der Hand, über der Schulter oder als Rucksack (abnehmbare Gurte)** - Nutzung : **Reise, Sport, Stadt** --- ## 📖 Nutzung & Pflege - Öffnen Sie den Haupt- oder Seitenreißverschluss für einfachen Zugang - Organisieren Sie Ihre Sachen in den **abnehmbaren belüfteten Fächern** - Passen Sie die gepolsterten Gurte für komfortables Tragen an - Reinigung : mit feuchtem Tuch abwischen, keine Maschinenwäsche - Lagerung : flach zusammenfaltbar im leeren Zustand --- ## 🛠️ Garantie & Service - Herstellergarantie : 2 Jahre - Strapazierfähige Materialien, wasser- und verschleißbeständig - Als Handgepäck bei den meisten Airlines geeignet, einschließlich Low-Cost - 100 % recycelbare Materialien, PVC-frei - Französisches Design – verantwortungsvolle Herstellung --- ## ❓ FAQ **Ist die Tasche wasserabweisend ?** Das Material ist wasserdicht und regenbeständig, jedoch nicht für vollständiges Eintauchen geeignet. **Sind die Gurte abnehmbar ?** Ja, sie können entfernt oder angepasst werden. **Als Handgepäck geeignet ?** Ja, sie entspricht den Standardmaßen von Low-Cost-Airlines wie EasyJet oder Ryanair. **Können saubere und schmutzige Sachen getrennt werden ?** Ja, dank der zwei unabhängigen und belüfteten Fächer.104,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Cascha Glockenspiel - schnell einfachCascha Verlag Glockenspiel – schnell und einfach lernen: Glockenspielschule für Kinder ab 3 Jahren, mit 25 bekannten Kinderliedern, mit bunten Noten, ISBN 9783866264830, 21 x 14,8 cm, 64 Seiten, in deutscher Sprache, inkl. QR-Codes mit allen Übungen und Demo- und Play-Along-Versionen12,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.