Domain low-cost-software.de kaufen?
Wir ziehen mit dem Projekt
low-cost-software.de um.
Sind Sie am Kauf der Domain
low-cost-software.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain low-cost-software.de kaufen?
Welche Familienversicherung?
Welche Familienversicherung meinst du genau? Es gibt verschiedene Arten von Familienversicherungen, wie zum Beispiel die Krankenversicherung, Haftpflichtversicherung oder auch die Hausratversicherung. Jede dieser Versicherungen bietet Schutz für die ganze Familie und deckt unterschiedliche Risiken ab. Es ist wichtig, die passende Familienversicherung zu wählen, um im Ernstfall finanziell abgesichert zu sein. Hast du bereits eine Familienversicherung abgeschlossen oder möchtest du mehr Informationen dazu? **
Wann Familienversicherung Ehepartner?
Die Familienversicherung für Ehepartner tritt in der Regel dann ein, wenn der Ehepartner kein eigenes Einkommen hat oder nur ein geringes Einkommen erzielt. Voraussetzung ist, dass der Partner nicht anderweitig versichert ist, z.B. über eine eigene Krankenversicherung. Die genauen Bedingungen für die Familienversicherung können je nach Versicherungsunternehmen und Vertrag variieren. Es ist wichtig, sich bei der jeweiligen Krankenkasse über die konkreten Voraussetzungen und Regelungen zu informieren. In vielen Fällen ist die Familienversicherung für Ehepartner eine kostengünstige Möglichkeit, um beide Partner abzusichern. **

Ähnliche Suchbegriffe für Familienversicherung
Top-Angebote
Produkte zum Begriff Familienversicherung:
-
Reisetasche 30L – Low-Cost Handgepäck – Schwarz## Reisetasche Small 30 L – wasserabweisende und kompakte Reisetasche ### Diese robuste und wasserabweisende 30-Liter-Tasche ist ideal für sportliche und urbane Reisen, Trips oder Expeditionen. In wenigen Sekunden wird sie dank abnehmbarer Schultergurte zu einem komfortablen Rucksack. --- ## ✅ Stärken & Kundenvorteile - **Low-Cost Handgepäck** : kompatibel mit Kabinenformaten von Low-Cost-Airlines wie Ryanair, easyJet und vergleichbaren. - **Ideales Volumen** : 30 Liter für Kurzreisen oder Sporttrips - **Wasserabweisendes Material** : schützt Ihre Sachen vor Regen und Feuchtigkeit - **Vielseitiger Transport** : Seitengriffe + abnehmbare Gurte für Rucksack- oder Schultertrageweise - **Maximaler Komfort** : gepolsterter Rücken und Gurte für angenehmes Tragen auch voll beladen - **Einfache Organisation** : 2 unabhängige und belüftete Fächer + große Reißverschluss-Netztasche - **Seitliche und Hauptöffnung** : schneller Zugriff auf den gesamten Inhalt --- ## 📝 Technische Eigenschaften - Volumen : **30 L** - Maße : **50 x 28 x 22 cm** - Herstellergewicht : **1400 g** - Materialien : **100% wasserabweisendes Tarpaulin, ultra-robust mit verstärkten Gurten** - Fächer : **2 abnehmbare und belüftete Taschen + 1 Netzfach mit Reißverschluss** - Verschluss : **wasserdichter Doppelreißverschluss** - Trageweise : **in der Hand, über der Schulter oder als Rucksack (abnehmbare Gurte)** - Nutzung : **Reise, Sport, Stadt** --- ## 📖 Nutzung & Pflege - Öffnen Sie den Haupt- oder Seitenreißverschluss für einfachen Zugang - Organisieren Sie Ihre Sachen in den **abnehmbaren belüfteten Fächern** - Passen Sie die gepolsterten Gurte für komfortables Tragen an - Reinigung : mit feuchtem Tuch abwischen, keine Maschinenwäsche - Lagerung : flach zusammenfaltbar im leeren Zustand --- ## 🛠️ Garantie & Service - Herstellergarantie : 2 Jahre - Strapazierfähige Materialien, wasser- und verschleißbeständig - Als Handgepäck bei den meisten Airlines geeignet, einschließlich Low-Cost - 100 % recycelbare Materialien, PVC-frei - Französisches Design – verantwortungsvolle Herstellung --- ## ❓ FAQ **Ist die Tasche wasserabweisend ?** Das Material ist wasserdicht und regenbeständig, jedoch nicht für vollständiges Eintauchen geeignet. **Sind die Gurte abnehmbar ?** Ja, sie können entfernt oder angepasst werden. **Als Handgepäck geeignet ?** Ja, sie entspricht den Standardmaßen von Low-Cost-Airlines wie EasyJet oder Ryanair. **Können saubere und schmutzige Sachen getrennt werden ?** Ja, dank der zwei unabhängigen und belüfteten Fächer.104,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter


-
Was bringt Familienversicherung?
Die Familienversicherung ermöglicht es Familienmitgliedern, wie Ehepartnern und Kindern, in der gesetzlichen Krankenversicherung kostenfrei mitversichert zu sein. Dadurch können sie von den Leistungen der Krankenversicherung profitieren, ohne eigene Beiträge zahlen zu müssen. Dies ist besonders vorteilhaft für Familien mit geringem Einkommen oder für nicht erwerbstätige Familienmitglieder. Die Familienversicherung bietet somit finanzielle Entlastung und sorgt dafür, dass die gesamte Familie im Krankheitsfall abgesichert ist. Es ist wichtig, die Voraussetzungen und Bedingungen für die Familienversicherung zu kennen, um die Leistungen optimal nutzen zu können. **
-
Welches Einkommen bei Familienversicherung?
Welches Einkommen bei Familienversicherung? Bei der Familienversicherung in der gesetzlichen Krankenversicherung ist das Einkommen des mitversicherten Familienmitglieds entscheidend. Es darf nicht höher als 445 Euro im Monat liegen, um weiterhin familienversichert zu sein. Dabei zählen alle Einkünfte wie zum Beispiel Lohn, Gehalt, Renten oder Mieteinnahmen. Wenn das Einkommen über dieser Grenze liegt, muss das Familienmitglied eine eigene Krankenversicherung abschließen. Es ist wichtig, regelmäßig zu prüfen, ob die Voraussetzungen für die Familienversicherung noch erfüllt sind. **
-
Welche Voraussetzungen für Familienversicherung?
Welche Voraussetzungen müssen erfüllt sein, damit eine Person in der Familienversicherung mitversichert werden kann? **
-
Wann erlischt die Familienversicherung?
Die Familienversicherung erlischt in der Regel, wenn das Einkommen des familienversicherten Mitglieds eine bestimmte Grenze überschreitet. Diese Grenze liegt aktuell bei 445 Euro im Monat. Zudem endet die Familienversicherung, wenn das familienversicherte Mitglied das 25. Lebensjahr vollendet hat. Auch eine eigenständige Krankenversicherung oder das Eintrittsalter in die gesetzliche Rentenversicherung können zum Erlöschen der Familienversicherung führen. Es ist wichtig, regelmäßig zu prüfen, ob die Voraussetzungen für die Familienversicherung noch erfüllt sind, um unangenehme Überraschungen zu vermeiden. **


Kann Krankenkasse Familienversicherung ablehnen?
Kann Krankenkasse Familienversicherung ablehnen? Ja, die Krankenkasse kann die Familienversicherung ablehnen, wenn die Voraussetzungen nicht erfüllt sind. Dazu gehören unter anderem Einkommensgrenzen, Altersgrenzen und der Familienstand. Wenn beispielsweise das Einkommen des Ehepartners zu hoch ist oder das Kind bereits über eine eigene Krankenversicherung verfügt, kann die Krankenkasse die Familienversicherung ablehnen. Es ist daher wichtig, sich im Vorfeld über die Voraussetzungen für die Familienversicherung zu informieren und gegebenenfalls Alternativen zu prüfen. **
Wie funktioniert die Familienversicherung?
Die Familienversicherung ist eine Möglichkeit für Familienmitglieder, in der gesetzlichen Krankenversicherung kostenfrei mitversichert zu sein. Voraussetzung dafür ist, dass das Familienmitglied kein eigenes Einkommen über der geltenden Grenze hat und nicht anderweitig versichert ist. Die Familienversicherung gilt in der Regel für Ehepartner, Kinder und manchmal auch für eingetragene Lebenspartner. Um die Familienversicherung in Anspruch zu nehmen, müssen die entsprechenden Nachweise und Unterlagen bei der Krankenkasse eingereicht werden. Es ist wichtig, regelmäßig zu prüfen, ob die Voraussetzungen für die Familienversicherung weiterhin erfüllt sind. **
Top-Angebote
Produkte zum Begriff Familienversicherung:
-
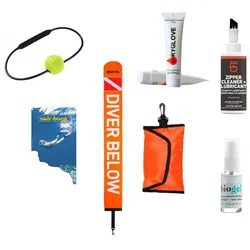
Low Cost Tauch-GeschenksetDu suchst ein kleines Mitbringsel oder Geschenk für einen begeisterten Taucher oder für Dich selbst? Dann haben wir für Dich das Richtige! Ein kleines zusammengestelltes Set, aus unterschiedlichen Tauchbereichen, bestehend aus: -Scubapro Tank Banger -Sub-Book Logbuch -Mares Standardboje -Gear Aid Zip Care Reißverschlussreiniger -Seac Sub Biogel 15ml Antibeschlagmittel -Kallweit Dryglove PflegefettScubapro Tank Banger Die Alternative zu teuren akustischen Signalgebern - der TANK BANGER. Der TANK BANGER ist ein effektives Instrument um unter Wasser Aufmerksamkeit zu erregen. Einfach in der Nutzung und Handhabung, schnell zu montieren und große Langlebigkeit - der TANK BANGER ist ein nützliches Zubehörteil der im Preis-Leistungs-Verhältnis nicht zu überbieten ist. Sub Base Logbuch Comfort Das Sub Base Comfort Logbuch, ist ein kleines Logbuchheft mit allen wichtigen Seiten un...39,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Familienversicherung?
Welche Familienversicherung meinst du genau? Es gibt verschiedene Arten von Familienversicherungen, wie zum Beispiel die Krankenversicherung, Haftpflichtversicherung oder auch die Hausratversicherung. Jede dieser Versicherungen bietet Schutz für die ganze Familie und deckt unterschiedliche Risiken ab. Es ist wichtig, die passende Familienversicherung zu wählen, um im Ernstfall finanziell abgesichert zu sein. Hast du bereits eine Familienversicherung abgeschlossen oder möchtest du mehr Informationen dazu? **
-
Wann Familienversicherung Ehepartner?
Die Familienversicherung für Ehepartner tritt in der Regel dann ein, wenn der Ehepartner kein eigenes Einkommen hat oder nur ein geringes Einkommen erzielt. Voraussetzung ist, dass der Partner nicht anderweitig versichert ist, z.B. über eine eigene Krankenversicherung. Die genauen Bedingungen für die Familienversicherung können je nach Versicherungsunternehmen und Vertrag variieren. Es ist wichtig, sich bei der jeweiligen Krankenkasse über die konkreten Voraussetzungen und Regelungen zu informieren. In vielen Fällen ist die Familienversicherung für Ehepartner eine kostengünstige Möglichkeit, um beide Partner abzusichern. **
-
Was bringt Familienversicherung?
Die Familienversicherung ermöglicht es Familienmitgliedern, wie Ehepartnern und Kindern, in der gesetzlichen Krankenversicherung kostenfrei mitversichert zu sein. Dadurch können sie von den Leistungen der Krankenversicherung profitieren, ohne eigene Beiträge zahlen zu müssen. Dies ist besonders vorteilhaft für Familien mit geringem Einkommen oder für nicht erwerbstätige Familienmitglieder. Die Familienversicherung bietet somit finanzielle Entlastung und sorgt dafür, dass die gesamte Familie im Krankheitsfall abgesichert ist. Es ist wichtig, die Voraussetzungen und Bedingungen für die Familienversicherung zu kennen, um die Leistungen optimal nutzen zu können. **
-
Welches Einkommen bei Familienversicherung?
Welches Einkommen bei Familienversicherung? Bei der Familienversicherung in der gesetzlichen Krankenversicherung ist das Einkommen des mitversicherten Familienmitglieds entscheidend. Es darf nicht höher als 445 Euro im Monat liegen, um weiterhin familienversichert zu sein. Dabei zählen alle Einkünfte wie zum Beispiel Lohn, Gehalt, Renten oder Mieteinnahmen. Wenn das Einkommen über dieser Grenze liegt, muss das Familienmitglied eine eigene Krankenversicherung abschließen. Es ist wichtig, regelmäßig zu prüfen, ob die Voraussetzungen für die Familienversicherung noch erfüllt sind. **
Ähnliche Suchbegriffe für Familienversicherung
-
Reisetasche 30L – Low-Cost Handgepäck – Schwarz## Reisetasche Small 30 L – wasserabweisende und kompakte Reisetasche ### Diese robuste und wasserabweisende 30-Liter-Tasche ist ideal für sportliche und urbane Reisen, Trips oder Expeditionen. In wenigen Sekunden wird sie dank abnehmbarer Schultergurte zu einem komfortablen Rucksack. --- ## ✅ Stärken & Kundenvorteile - **Low-Cost Handgepäck** : kompatibel mit Kabinenformaten von Low-Cost-Airlines wie Ryanair, easyJet und vergleichbaren. - **Ideales Volumen** : 30 Liter für Kurzreisen oder Sporttrips - **Wasserabweisendes Material** : schützt Ihre Sachen vor Regen und Feuchtigkeit - **Vielseitiger Transport** : Seitengriffe + abnehmbare Gurte für Rucksack- oder Schultertrageweise - **Maximaler Komfort** : gepolsterter Rücken und Gurte für angenehmes Tragen auch voll beladen - **Einfache Organisation** : 2 unabhängige und belüftete Fächer + große Reißverschluss-Netztasche - **Seitliche und Hauptöffnung** : schneller Zugriff auf den gesamten Inhalt --- ## 📝 Technische Eigenschaften - Volumen : **30 L** - Maße : **50 x 28 x 22 cm** - Herstellergewicht : **1400 g** - Materialien : **100% wasserabweisendes Tarpaulin, ultra-robust mit verstärkten Gurten** - Fächer : **2 abnehmbare und belüftete Taschen + 1 Netzfach mit Reißverschluss** - Verschluss : **wasserdichter Doppelreißverschluss** - Trageweise : **in der Hand, über der Schulter oder als Rucksack (abnehmbare Gurte)** - Nutzung : **Reise, Sport, Stadt** --- ## 📖 Nutzung & Pflege - Öffnen Sie den Haupt- oder Seitenreißverschluss für einfachen Zugang - Organisieren Sie Ihre Sachen in den **abnehmbaren belüfteten Fächern** - Passen Sie die gepolsterten Gurte für komfortables Tragen an - Reinigung : mit feuchtem Tuch abwischen, keine Maschinenwäsche - Lagerung : flach zusammenfaltbar im leeren Zustand --- ## 🛠️ Garantie & Service - Herstellergarantie : 2 Jahre - Strapazierfähige Materialien, wasser- und verschleißbeständig - Als Handgepäck bei den meisten Airlines geeignet, einschließlich Low-Cost - 100 % recycelbare Materialien, PVC-frei - Französisches Design – verantwortungsvolle Herstellung --- ## ❓ FAQ **Ist die Tasche wasserabweisend ?** Das Material ist wasserdicht und regenbeständig, jedoch nicht für vollständiges Eintauchen geeignet. **Sind die Gurte abnehmbar ?** Ja, sie können entfernt oder angepasst werden. **Als Handgepäck geeignet ?** Ja, sie entspricht den Standardmaßen von Low-Cost-Airlines wie EasyJet oder Ryanair. **Können saubere und schmutzige Sachen getrennt werden ?** Ja, dank der zwei unabhängigen und belüfteten Fächer.104,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Offgridtec LiFePO4 Akku 12V 30Ah - sicher & effizient für PV & USVOffgridtec LiFePO4 Akku 12,8V 30Ah – Lithium-Batterie mit BMS Kompakter Lithium-Akku für Solar, Wohnmobil und USV-Systeme Der Offgridtec LiFePO4 Akku 12/30 (MPN 020675) ist eine moderne Energiespeicherlösung mit 12,8 Volt Nennspannung und 30 Ah Kapazität. Er überzeugt durch kompakte Maße, geringes Gewicht und zuverlässige Leistung – ideal für netzunabhängige Anwendungen wie Photovoltaik, mobile Stromversorgung oder Notstromsysteme. Hohe Effizienz und lange Lebensdauer Mit bis zu 2000 Ladezyklen und einem Energiegehalt von 384 Wh eignet sich der Akku besonders für langlebige, wartungsarme Energiesysteme. Dank seiner Lithium-Eisenphosphat-Technologie ist der Akku nicht nur leistungsstark, sondern auch äußerst sicher im Betrieb. Integriertes Batterie-Management-System (BMS) Das integrierte BMS schützt die Zellen zuverlässig vor Überladung, Tiefentladung, Überhitzung, Kurzschluss und weiteren Risiken. So bleibt die Batterie auch bei hoher Beanspruchung sicher und effizient nutzbar. Flexible Einsatzmöglichkeiten Der Akku kann in bis zu vier Einheiten parallel oder in Reihe geschaltet werden. Damit lässt sich die Systemkapazität flexibel anpassen – ideal für modulare oder wachsende Anwendungen im mobilen oder stationären Bereich. Technische Daten Nennspannung: 12,8 V Nennkapazität: 30 Ah Energie: 384 Wh Max. Ladespannung: 14,6 V Entladeschlussspannung: 10 V Empfohlener Ladestrom: 6 A Dauerentladestrom: 30 A Max. Pulsstrom: 60 A Anschluss: M6 Schutzart: IP65 (staub- und spritzwassergeschützt) Maße (L x B x H): 194 x 132 x 170 mm Gewicht: 3,34 kg Lebensdauer: bis zu 2000 Ladezyklen Vorteile Hohe Energieeffizienz von 92 % Geringes Gewicht und kompakte Bauform Kein Memory-Effekt, keine Wartung erforderlich Längere Lebensdauer im Vergleich zu Blei- oder Gelbatterien Sicher durch integrierten Zellschutz Typische Anwendungsbereiche Photovoltaik- und Inselsysteme Wohnmobile, Camper, Caravan Boote, Yachten, Freizeitfahrzeuge Notstromversorgung (USV) Lieferumfang 1x Offgridtec LiFePO4 Akku 12,8V 30Ah mit integriertem BMS129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cascha Glockenspiel - schnell einfachCascha Verlag Glockenspiel – schnell und einfach lernen: Glockenspielschule für Kinder ab 3 Jahren, mit 25 bekannten Kinderliedern, mit bunten Noten, ISBN 9783866264830, 21 x 14,8 cm, 64 Seiten, in deutscher Sprache, inkl. QR-Codes mit allen Übungen und Demo- und Play-Along-Versionen12,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Welche Voraussetzungen für Familienversicherung?
Welche Voraussetzungen müssen erfüllt sein, damit eine Person in der Familienversicherung mitversichert werden kann? **
-
Wann erlischt die Familienversicherung?
Die Familienversicherung erlischt in der Regel, wenn das Einkommen des familienversicherten Mitglieds eine bestimmte Grenze überschreitet. Diese Grenze liegt aktuell bei 445 Euro im Monat. Zudem endet die Familienversicherung, wenn das familienversicherte Mitglied das 25. Lebensjahr vollendet hat. Auch eine eigenständige Krankenversicherung oder das Eintrittsalter in die gesetzliche Rentenversicherung können zum Erlöschen der Familienversicherung führen. Es ist wichtig, regelmäßig zu prüfen, ob die Voraussetzungen für die Familienversicherung noch erfüllt sind, um unangenehme Überraschungen zu vermeiden. **
-
Kann Krankenkasse Familienversicherung ablehnen?
Kann Krankenkasse Familienversicherung ablehnen? Ja, die Krankenkasse kann die Familienversicherung ablehnen, wenn die Voraussetzungen nicht erfüllt sind. Dazu gehören unter anderem Einkommensgrenzen, Altersgrenzen und der Familienstand. Wenn beispielsweise das Einkommen des Ehepartners zu hoch ist oder das Kind bereits über eine eigene Krankenversicherung verfügt, kann die Krankenkasse die Familienversicherung ablehnen. Es ist daher wichtig, sich im Vorfeld über die Voraussetzungen für die Familienversicherung zu informieren und gegebenenfalls Alternativen zu prüfen. **
-
Wie funktioniert die Familienversicherung?
Die Familienversicherung ist eine Möglichkeit für Familienmitglieder, in der gesetzlichen Krankenversicherung kostenfrei mitversichert zu sein. Voraussetzung dafür ist, dass das Familienmitglied kein eigenes Einkommen über der geltenden Grenze hat und nicht anderweitig versichert ist. Die Familienversicherung gilt in der Regel für Ehepartner, Kinder und manchmal auch für eingetragene Lebenspartner. Um die Familienversicherung in Anspruch zu nehmen, müssen die entsprechenden Nachweise und Unterlagen bei der Krankenkasse eingereicht werden. Es ist wichtig, regelmäßig zu prüfen, ob die Voraussetzungen für die Familienversicherung weiterhin erfüllt sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.